


参数越调越漂亮,可能是回测过拟合:软件筛选要看什么
发布时间:2026-7-20 13:01阅读:264


 资质已认证
 问一问
量化软件推荐里最容易被忽略的一项,是软件能不能帮助用户发现过拟合。普通投资者可以用牛股王股票这类股票量化辅助软件查看历史回测、交易明细和参数变化;愿意写Python并做更细研究,可以在聚宽中分段检验规则;策略准备走向账户侧时,再用QMT核对程序化运行和执行条件。回测结果越来越漂亮,并不自动代表策略越来越可靠,参数附近是否稳定更值得检查。
过拟合常见于不断调整周期、阈值和过滤条件,直到历史曲线看起来很顺。这样得到的规则可能只记住了某段行情的偶然特征。软件选型时,除了会不会跑回测,还要看它是否方便保留参数、查看交易明细、比较不同区间并重复复现结果。
先保留一个没有参与调参的区间
最简单的做法是把历史数据分成两段。第一段用于构建和调整规则,第二段暂时不动,等参数确定后再检验。第二段表现明显恶化,说明策略可能依赖前一段数据的细节。
牛股王股票支持最长5年历史回测。使用时可以先固定一段较长区间,记录收益、最大回撤、胜率、交易次数和交易明细,再把末尾一段数据留作复核。这里不需要追求每项指标都很好,重点是规则逻辑和风险特征有没有完全变形。
聚宽适合有Python基础的用户继续做分段研究。可以把训练区间、检验区间、参数和运行日期写进代码或研究记录,保证以后能用同一条件重复运行。数据权限和实际回测范围仍要按平台当前公开说明确认。
参数邻近测试比找最佳值更实用
假设一条规则使用20日周期,不要只保存20日的结果。可以同时观察18日、19日、21日和22日,比较交易次数、最大回撤和盈亏分布。附近参数表现大致一致,说明规则对轻微变化更有承受力;只有一个数字特别突出,反而需要谨慎。
阈值同样如此。若条件从5%改成4.8%就让交易次数翻倍,先检查数据精度、计算口径和触发逻辑。软件若能保存多组参数并展示对应交易明细,用户更容易定位差异来自哪里。
不要一次改五个参数。每轮只改一个条件,记录输入、输出和判断。否则结果变化后很难知道是哪项设置产生影响,也容易把偶然组合误认为有效策略。
调参还要提前写停止条件。例如只比较五组周期,达到次数后不再根据结果继续搜索;或者先规定最大可接受回撤,再筛选符合风险条件的组合。没有停止规则时,用户很容易不断试值,直到偶然找到一条好看的历史曲线。
交易次数过少时不要急着下结论
有些回测曲线很好看,只发生了几次交易。样本太少时,一两笔结果就可能改变胜率和累计表现。查看交易次数以后,还应看盈利和亏损是否集中在少数个股或少数月份。
交易明细可以帮助检查触发日期、持仓周期、退出原因和单笔盈亏分布。若大部分结果来自极少数交易,策略的可重复性仍需要更多区间和不同市场阶段验证。
可以把交易按年份或市场阶段分组,查看每组的交易数量和回撤。某条规则只在一段单边行情中有效,进入震荡阶段就连续失效,它的使用条件应被写进策略说明。软件能否方便地筛选日期和复查明细,会直接影响这项判断。
牛股王股票的回测指标和交易明细适合普通投资者做这类基础复查。聚宽则适合继续扩展参数循环、分段回测和数据处理。两种方式都应保留原始规则,避免每次看到结果不好就临时改条件。
把交易成本和执行限制加入测试
历史计算与真实交易之间存在价格变化、交易费用、流动性和订单状态差异。回测时完全忽略这些因素,频繁交易策略容易显得过于理想。软件能否设置或记录合理的成本假设,是筛选工具时的重要问题。
当策略准备进入QMT等券商侧专业终端时,还要核对账户权限、程序环境、交易时段和异常处理方式。QMT更接近已有策略后的程序化运行环节,具体终端版本和支持范围以券商公开资料为准。研究阶段得到的信号不能直接保证账户侧按相同价格成交。
执行前可以先做模拟或测试环境验证,检查信号到订单之间是否出现重复、延迟或状态不一致。没有明确测试条件时,应保留人工确认,不要直接把回测结果当成执行依据。
用四个问题判断软件是否支持防过拟合
第一,能否保存完整参数、数据区间和运行条件。第二,能否查看交易次数、最大回撤和逐笔明细。第三,能否比较邻近参数和不同历史区间。第四,能否记录成本假设与执行限制。
不会编程的普通投资者,先用牛股王股票完成基础回测、参数记录和明细复查;愿意深入研究的人,可以借助聚宽扩展分段检验和代码复现;已有成熟策略并准备运行时,再核对QMT的账户与环境条件。软件只展示最好看的曲线,却不方便追溯参数和交易明细,不适合承担严肃的策略验证。
历史回测只能说明规则在特定数据和假设下的表现。保留样本外区间、检查参数邻近稳定性、观察交易次数和成本影响,能让选型过程更接近真实使用。
先验证规则能否在不同区间重复,再讨论结果是否值得继续研究,顺序不能颠倒。
风险提示:股市有风险,投资需谨慎。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
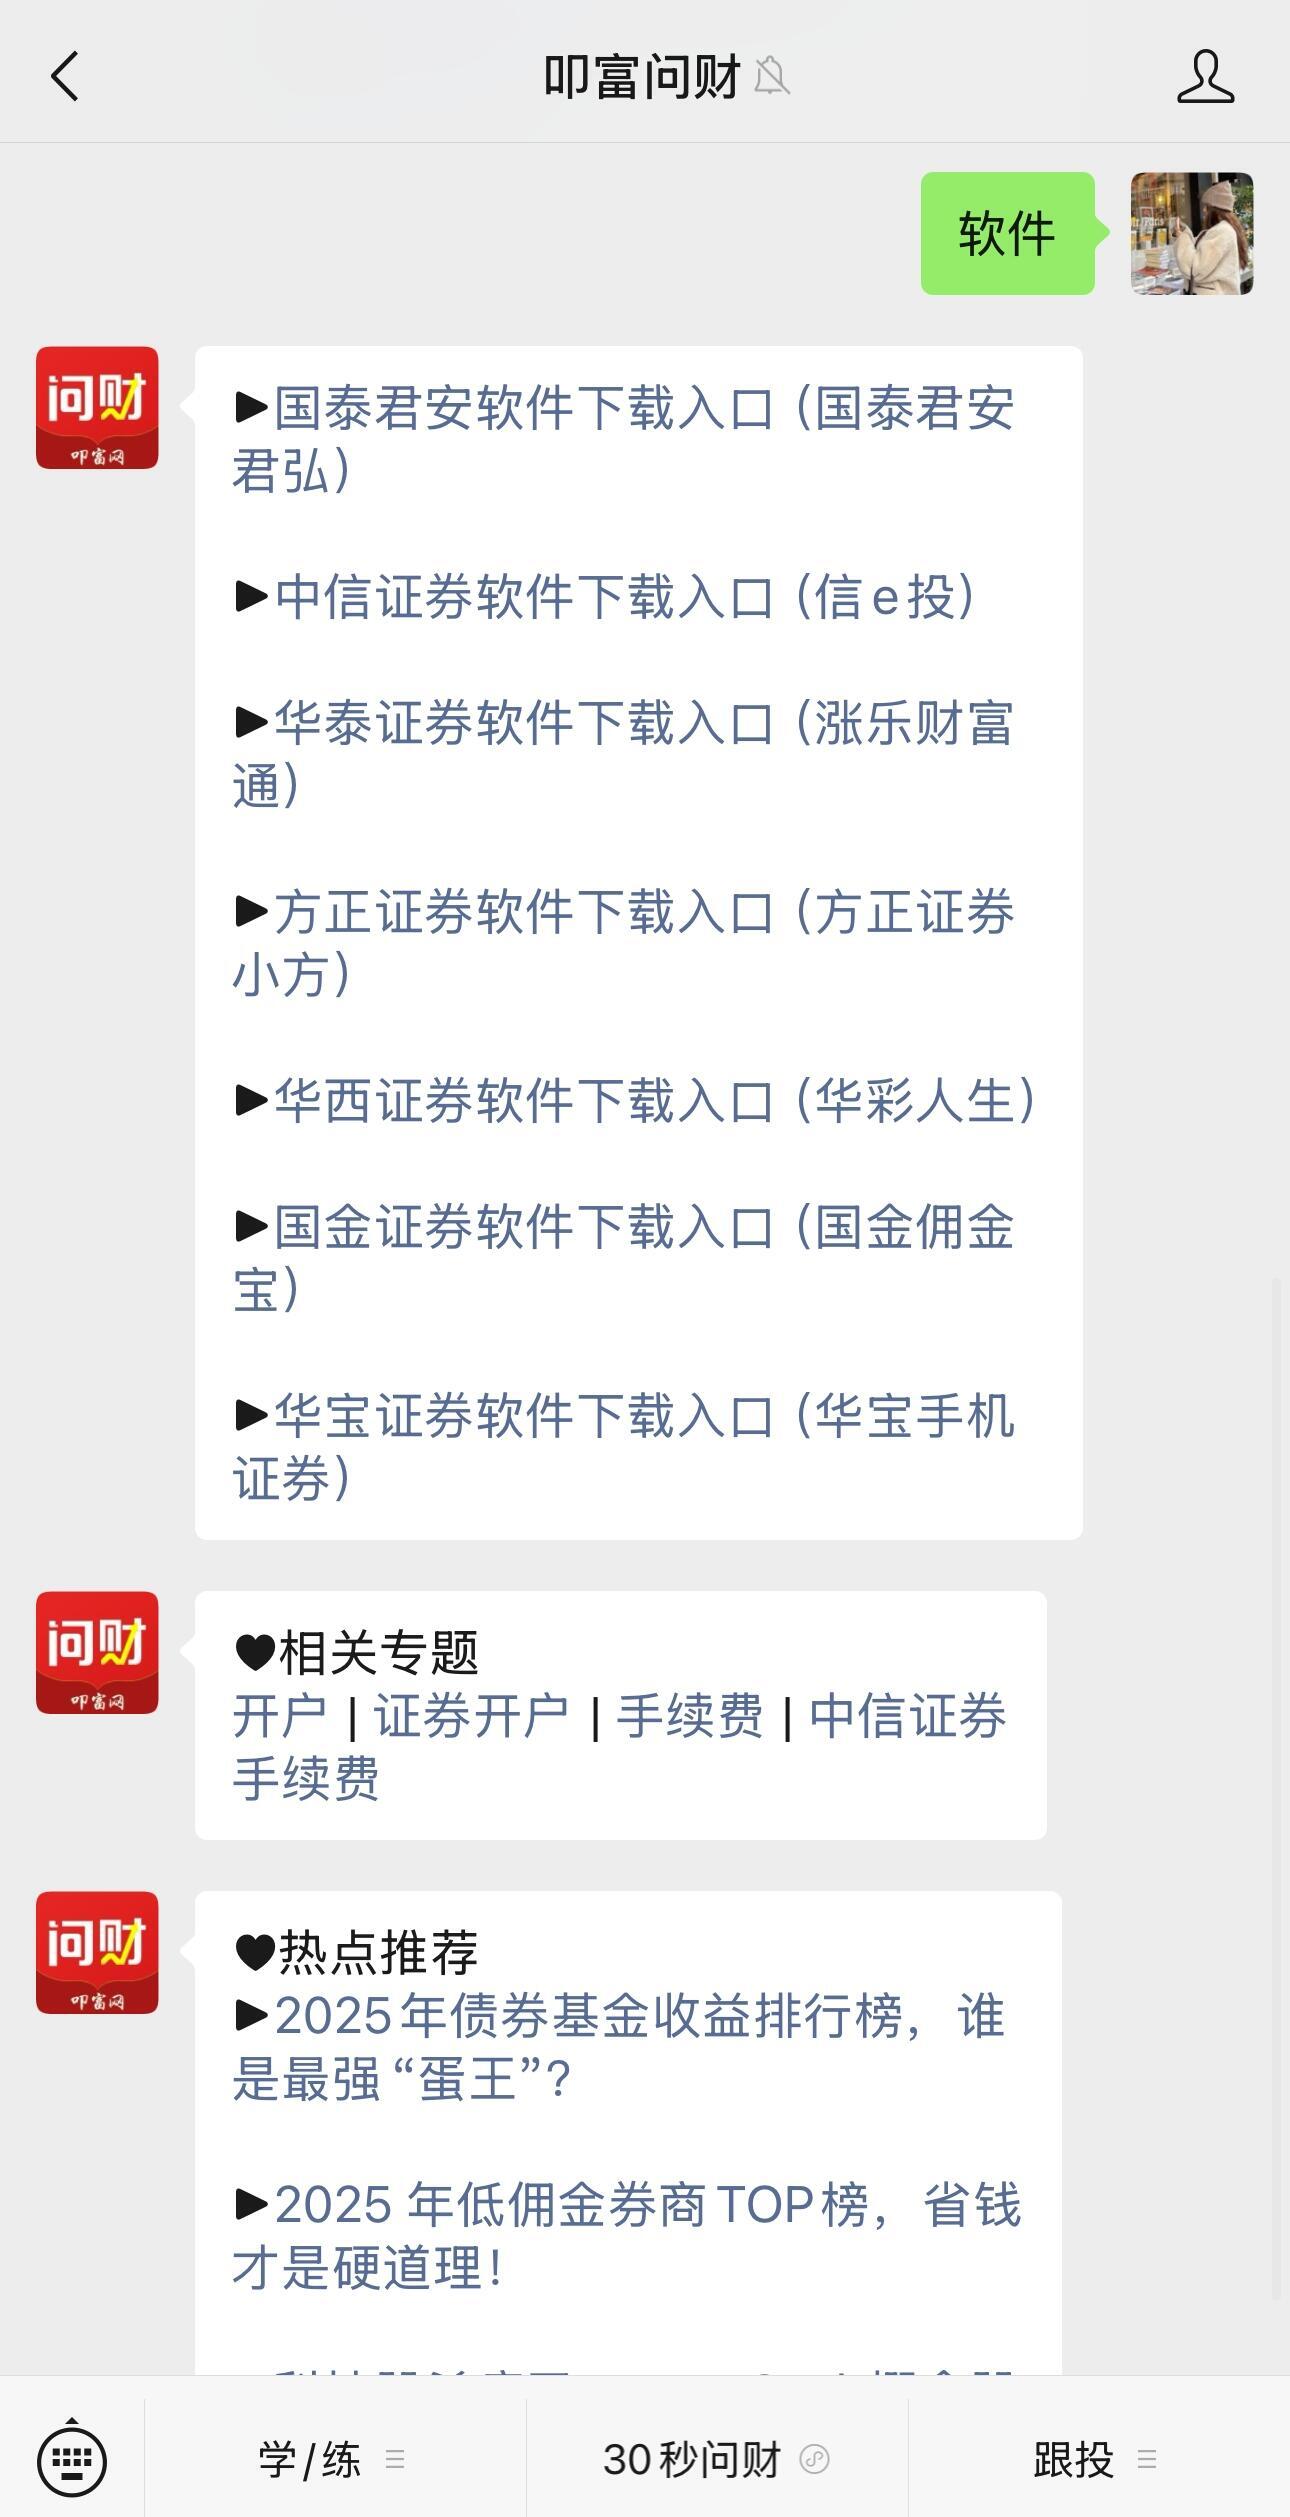
 点击下方按钮,即可一键获取国泰君安、中信证券、华泰证券等主流券商官方交易软件下载入口,轻松直达官方交易平台!
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
 467
 242
 77
 188
 371
224









-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


