


QMT回测和实盘为什么不一样
发布时间:2026-5-15 09:54阅读:220


 资质已认证
 问一问
QMT回测和实盘为什么不一样,新手不要一上来就判断是策略失效,也不要只盯着某一行代码。QMT、PTrade、miniQMT和XtQuant的使用问题,常见原因往往在软件是否启动、账号是否登录、权限是否支持、历史数据是否下载、标的代码格式是否正确、周期参数是否匹配,以及回测和实盘模式是否混淆。
排查时建议先看环境,再看数据,最后再看代码。比如QMT获取行情或get_market_data_ex返回空,先确认客户端是否正常启动、对应数据是否已经下载或订阅、代码格式是否符合软件要求、周期是否写对;如果是回测,要重点看是否读取本地历史数据;如果是实盘,要看是否涉及实时行情、订阅、账号登录和交易时间。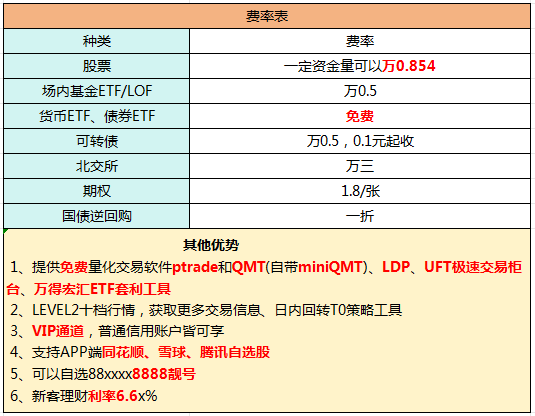
还要注意函数体系不能混用。QMT内置Python、miniQMT本地Python、XtQuant、PTrade都有各自的接口和运行环境。网上代码片段不一定能直接搬到你的软件里运行,尤其是行情函数、交易函数、初始化函数和账户查询函数,一旦体系混乱,就容易出现没反应、报错、数据为空或无法下单。
如果问题和回测结果有关,还要检查手续费、滑点、成交规则、样本区间、未来数据和实盘撮合差异。回测收益高不代表未来实盘一定能实现,实盘下单也可能受到价格、数量、权限、网络、系统和交易规则影响。量化工具、条件单、程序化交易、策略回测和行情接口都可能受到系统、网络、行情、权限、参数设置、交易规则和软件环境影响,实际执行结果以账户权限、系统记录和交易所、登记结算机构等记录为准。以上内容仅用于投教和功能理解,不构成投资建议或收益承诺。遇到问题时,可以把报错截图、运行日志、代码片段和账户使用场景整理好,再让客户经理协助确认软件支持和排查方向。
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 qmt
 点击微信,一键关注

文章很精彩?转发给需要的朋友吧 
 分享该文章
 921
 73
 556
 118
 384
424








-
看不懂K线总踩坑?国泰海通形态大师,自动抓买卖信号不用猜
 2026-09-14 18:18
-
选行业总踩坑?华泰证券【行业透视】:一键看清景气度,选赛道不迷茫
2026-09-14 18:18
-
长城证券网上开户流程详解:手机开户步骤与官方入口
2026-09-14 18:18


