


期权量化交易的五大常见陷阱:回测完美,实盘为何依然亏损?
发布时间:2026-1-6 16:44阅读:607

 问一问
 从业认证|
从业9年
期权量化交易,听起来高端、理性、充满吸引力。通过数学模型、历史数据和计算机程序,似乎可以精准地捕捉市场机会,规避人性弱点。很多交易者投入大量时间精力开发策略,在历史回测中往往能取得令人满意甚至惊艳的业绩。然而,当满怀信心地将“完美”的策略投入实盘时,却发现账户净值不升反降,亏损接踵而至。这是怎么回事?为什么回测完美,实盘却依然亏损?
今天,我们就来揭示期权量化交易中可能遇到的五大常见陷阱,帮助您在通往成功的路上避开“地雷”。
陷阱一:致命的过拟合(Overfitting)——历史不代表未来
- 表现: 策略在历史回测数据上表现极其优异,各项指标(胜率、收益率、夏普比率)远超市场平均水平,但在实盘中却表现平平甚至亏损。
- 原因: 在回测过程中,为了追求历史表现最优,过度调整了策略参数,使得策略模型完美地“拟合”了历史数据的噪声和特定模式,而不是抓住了具有普遍性、可持续性的市场规律。这种策略对历史数据高度敏感,缺乏泛化能力,一旦市场环境发生细微变化,策略就失效了。
- 避坑指南:
陷阱二:忽略交易成本与滑点(Ignoring Transaction Costs & Slippage)
- 表现: 回测时假设交易零成本、零滑点,策略看似盈利丰厚。但实盘中,交易手续费、期权合约滑点(尤其是流动性不足的合约)、市场冲击成本等因素累积起来,蚕食甚至抵消了策略利润,导致最终亏损。
- 原因: 期权交易成本结构复杂,除了固定手续费,还与成交金额、合约流动性(买卖价差)、市场波动时的滑点密切相关。回测中若不考虑这些现实因素,结果将严重失真。
- 避坑指南:
陷阱三:数据偏倚与质量缺陷(Data Bias & Quality Issues)
- 表现: 回测结果良好,但实盘发现策略在某些市场状态下(如快速波动、低流动性时段)表现极差,甚至触发巨大亏损。
- 原因:
- 避坑指南:
陷阱四:风险模型失真与Theta陷阱(Flawed Risk Model & Theta Trap)
- 表现: 回测显示策略风险可控,最大回撤在可接受范围内。但实盘中,策略在持有期间遭遇快速反向波动或时间价值快速损耗(Theta),导致亏损超出预期,甚至触发强制平仓。
- 原因:
- 避坑指南:
陷阱五:市场结构变化与流动性危机(Changing Market Structure & Liquidity Crisis)
- 表现: 策略在某个时期或某个品种上表现良好,但突然失效甚至产生巨大亏损。
- 原因:
- 避坑指南:
结语:通往成功的必经之路
期权量化交易并非魔法,它是一个充满挑战但潜力巨大的领域。认识到并警惕上述五大常见陷阱,是通往成功的第一步。回测只是策略开发过程中的一个环节,一个起点,而非终点。实盘的检验才是最终的试金石。
成功的量化交易者,不仅需要精湛的技术和模型能力,更需要持续学习、严格风控、敬畏市场的心态。他们会在回测中力求严谨,在实盘中保持警惕,不断迭代优化,才能在充满魅力的期权量化世界里行稳致远。
如果您对期权量化交易感兴趣,想要了解更多避坑经验,或者想通过专业的量化软件(如QMT、PTrade)进行实践探索,欢迎随时联系我,开户找我优惠多多!选8888资金靓号!ETF佣金万0.5!逆回购手续费百万分之一!免费量化qmt/ptrade!更多优惠欢迎找我! 作为您的客户经理,我很乐意分享我的经验,并提供开户优惠和软件申请协助,助您在量化之路上少走弯路。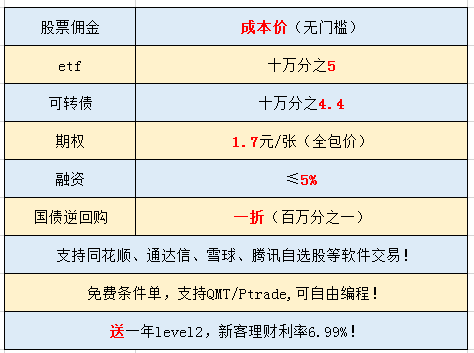
温馨提示:投资有风险,选择需谨慎。


 +微信
 当前我在线
最快30秒解答
 关于【期权】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章

 712
654
 479
 430
 459
 466




