


可转债轮动策略(2018.5-2021.12)(转债价格+溢价率×100)
发布时间:2021-7-6 13:06阅读:609
 问一问
 从业认证|
从业10年+
===================策略提出背景========================
180515现有交易的70只可转债
对可转债价格和溢价率*100进行相加,值越小排名越排前。统计结果如下
90-100:1只
100-110:8只
110-120:16只
120-130:22只
130-140:10只
140-150:4只
150以上:9只
选样本的10%(即前7名)为初始仓位。等待排名大于样本的20%(即15名)就轮出,这样循环就下去,请问该策略是否可行?
=====================逻辑分析========================
可转债可以根据可转债价格和转股溢价率分成四个象限。我们的策略就在建仓象限1。
债券底概念,当债券的价格下跌时,收益率会提高,当收益率提高到久期和信用级别可比的纯债收益率时,基本该可转债也跌到底了。
象限1:可转债价格接近债底,转股溢价率低
此时可转债的债性和股性双强,这是千载难逢的机会,可以重仓。例如,2014年7月,113001中行转债的价格为103元左右,转股溢价率只有1%,说明此时中行转债的股性和中国银行股票区别很小,此时中行转债的债券底大约是99元,可转债价格距离债券底非常接近,即使股市出现大崩盘,中国银行的股票大幅下跌,中行转债最多也就下跌4%左右,基本上算是保底了。
象限2:可转债价格远离债底,转股溢价率低
此时可转债债性弱,股性强,意味着投资可转债已经获利,到了兑现的时候。例如,2014年11月A股一轮行情启动,大部分可转债价格脱离可转债债底,涨到130元以上。就是可130元强制赎回价格是一个关键节点,因为可转债价格超过130元,较大的上市公司是有权强制赎回的,一旦提出强制赎回,可转债投资者必须转股卖出,造成正股卖盘增加,股价走弱,连累可转债价格同步走弱。所以,可转债价格超过130元,可以考虑逐步减仓。不过此时很可能出现转股溢价为负的情况,此时可以短期套利。
象限3:可转债价格远离债底,转股溢价率高
这种情况通常是因为市场情绪造成的,例如转股溢价低的可转债纷纷上涨,引起转股溢价率高的可转债也跟随上涨,并逐渐脱离债券底部。遇到这种情况,应及早兑现利润出局,因为一旦市场情绪转换,这些转债将是杀跌的首选。
象限4:可转债价格接近债底,转股溢价率高
此时可转债处于债性区域,安全性高,进攻性不足。例如,110017中海转债(已退市),股价长期低于转股价,一直被当作纯债看待。不过象限4的债券,也有阶段性兑现利润的机会。第一种情况是市场大涨,造成可转债整体上涨,象限4的可转债进入象限3,那么可以卖出兑现利润。第二种情况是下调转股价,可转债会从象限4直接进入象限1。第三种情况是凭借股市超级行情,由于正股大涨而消灭高转股溢价。
当前可转债整体估值,七十只中,20%的转债价格+溢价率小于112,一半的转债该值小于126,应该说很多转债开始进入象限1,接下来两三年内可做为低风险投资者重要的资产配置。
================雪球组合链接=====================
https://xueqiu.com/p/ZH1332574
以18-05-15收盘为基点1,中证转债296.37
================双底轮动策略=====================
单帐户专用于可转债帐户
可转债数量100只以内时,采用5只轮动,每只仓位20%
可转债数量200只以内时,采用10只轮动,每只仓位10%
可转债数量300只以内时,采用15只轮动,前10只仓位7%,后5只仓位6%
可转债数量300只以上时,采用20只轮动,每只仓位5%
空仓者建议分批买入:双低值小于160,仓位30%;
双低值小于155,仓位60%;双低值小于150,仓位100%。
可转债数量100只以内时,仓位30%对应3只10%,仓位60%对应4只15%,仓位100%对应5只20%。
可转债数量200只以内时,仓位30%对应6只5%,仓位60%对应4只8%、4只7%,仓位100%对应10只10%。
可转债数量300只以内时,仓位30%对应3只4%、6只3%,仓位60%对应12只5%,仓位100%对应10只7%、5只6%。
可转债数量300只以上时,仓位30%对应10只3%,仓位60%对应15只4%,仓位100%对应20只5%。
定期轮动周期:半个月或者一个月。半个月后若净值历史新高,则按半个月轮动,否则用一个月轮动。
轮动方式:双低排名20%后的轮入双低排名前10%。
单一脉冲调仓:中位价格小于110元,则要求价格120元以上,且双低值125以上。中位价格大于110元,则要求价格125元以上,且双低值130以上。同时需比新标的双低值大10以上,要有一定的阈值,比如双低值130.5轮到119。
退出条件:双底均值大于170;或者双低值130以下的转债消失。
已满仓者,双低值大于165可开始减仓,大于170则清仓。
标的排除对象:可交换债;已发强赎;1年内到期(此时期权价值太低了)。优先选择规模小的转债。
================每季度组合收益率=====================
18-05-15开始,净值1.0000
18年第二季度 -7.38%,净值0.9262
18年第三季度 +0.05%,净值0.9267
18年第四季度 -0.31%,净值0.9238
19年第一季度 +28.29%,净值1.1851
19年第二季度 -2.16%,净值1.1595
19年第三季度 +5.24%,净值1.2203
19年第四季度 +9.19%,净值1.3324
20年第一季度 +25.47%,净值1.6718
20年第二季度 +2.63% ,净值1.7157
20年第三季度+11.11%,净值1.9063
20年第四季度+1.67%,净值1.9381
21年第一季度+8.40%,净值2.1009
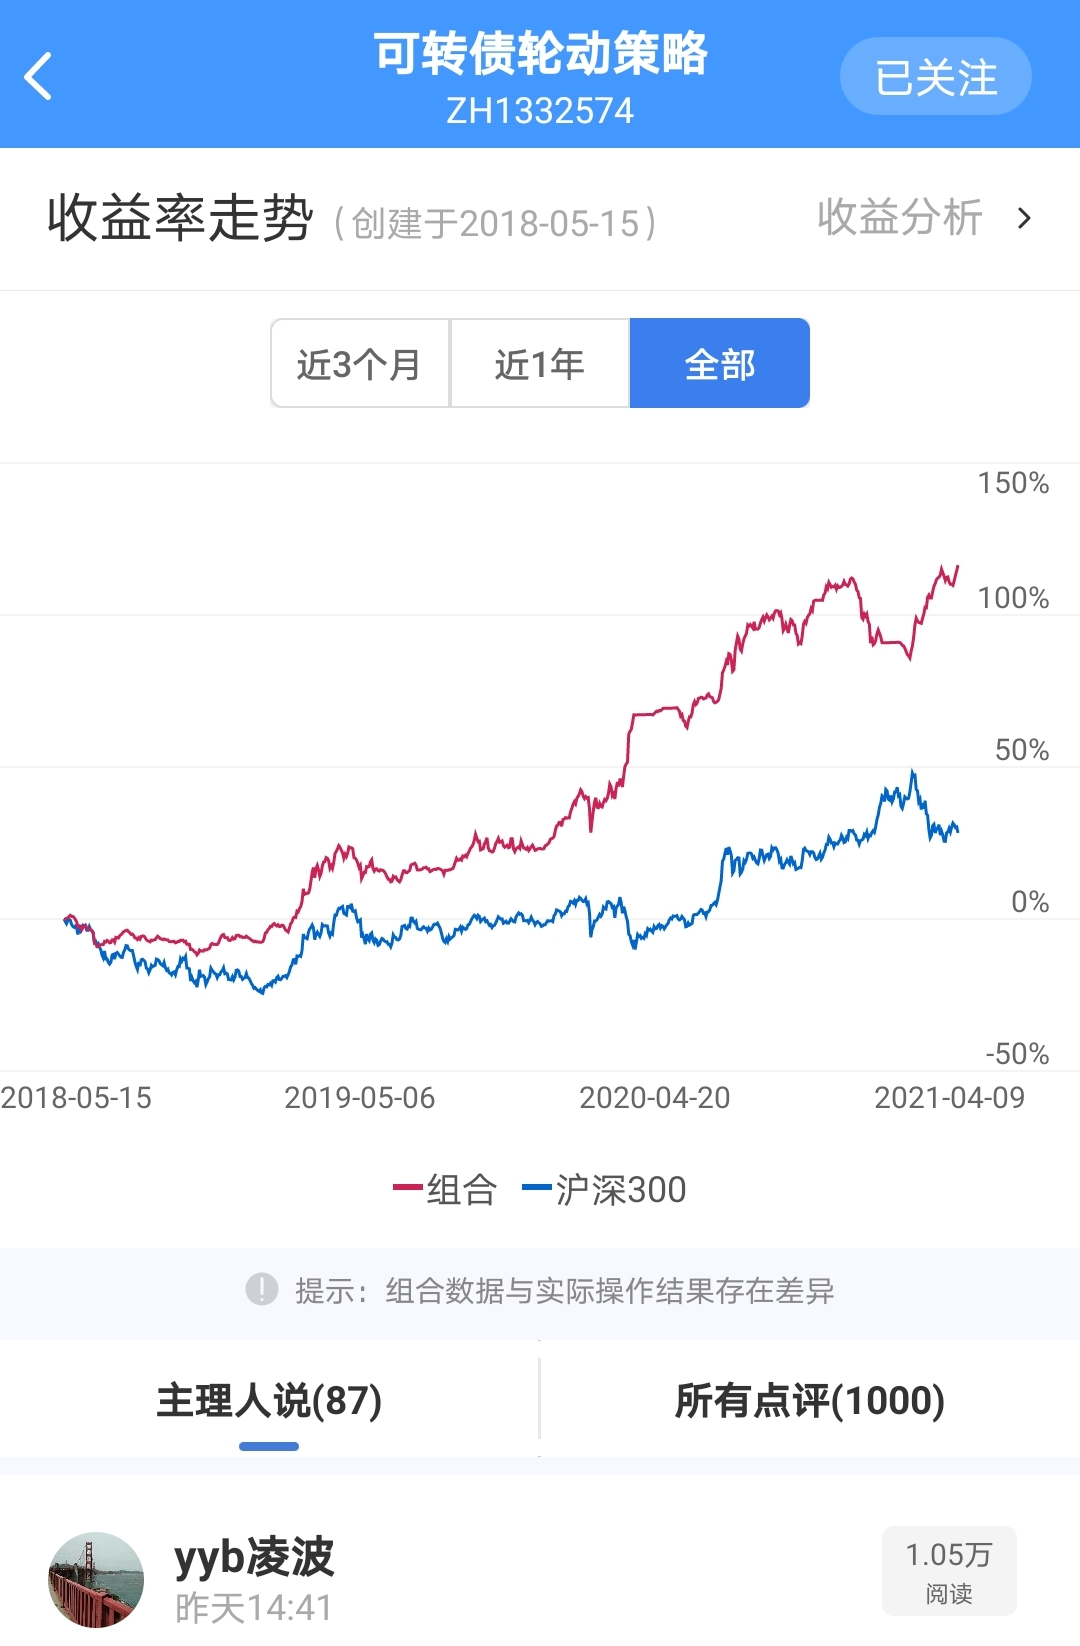
历史净值曲线18.05.15-21.04.09
温馨提示:投资有风险,选择需谨慎。
180515现有交易的70只可转债
对可转债价格和溢价率*100进行相加,值越小排名越排前。统计结果如下
90-100:1只
100-110:8只
110-120:16只
120-130:22只
130-140:10只
140-150:4只
150以上:9只
选样本的10%(即前7名)为初始仓位。等待排名大于样本的20%(即15名)就轮出,这样循环就下去,请问该策略是否可行?
=====================逻辑分析========================
可转债可以根据可转债价格和转股溢价率分成四个象限。我们的策略就在建仓象限1。
债券底概念,当债券的价格下跌时,收益率会提高,当收益率提高到久期和信用级别可比的纯债收益率时,基本该可转债也跌到底了。
象限1:可转债价格接近债底,转股溢价率低
此时可转债的债性和股性双强,这是千载难逢的机会,可以重仓。例如,2014年7月,113001中行转债的价格为103元左右,转股溢价率只有1%,说明此时中行转债的股性和中国银行股票区别很小,此时中行转债的债券底大约是99元,可转债价格距离债券底非常接近,即使股市出现大崩盘,中国银行的股票大幅下跌,中行转债最多也就下跌4%左右,基本上算是保底了。
象限2:可转债价格远离债底,转股溢价率低
此时可转债债性弱,股性强,意味着投资可转债已经获利,到了兑现的时候。例如,2014年11月A股一轮行情启动,大部分可转债价格脱离可转债债底,涨到130元以上。就是可130元强制赎回价格是一个关键节点,因为可转债价格超过130元,较大的上市公司是有权强制赎回的,一旦提出强制赎回,可转债投资者必须转股卖出,造成正股卖盘增加,股价走弱,连累可转债价格同步走弱。所以,可转债价格超过130元,可以考虑逐步减仓。不过此时很可能出现转股溢价为负的情况,此时可以短期套利。
象限3:可转债价格远离债底,转股溢价率高
这种情况通常是因为市场情绪造成的,例如转股溢价低的可转债纷纷上涨,引起转股溢价率高的可转债也跟随上涨,并逐渐脱离债券底部。遇到这种情况,应及早兑现利润出局,因为一旦市场情绪转换,这些转债将是杀跌的首选。
象限4:可转债价格接近债底,转股溢价率高
此时可转债处于债性区域,安全性高,进攻性不足。例如,110017中海转债(已退市),股价长期低于转股价,一直被当作纯债看待。不过象限4的债券,也有阶段性兑现利润的机会。第一种情况是市场大涨,造成可转债整体上涨,象限4的可转债进入象限3,那么可以卖出兑现利润。第二种情况是下调转股价,可转债会从象限4直接进入象限1。第三种情况是凭借股市超级行情,由于正股大涨而消灭高转股溢价。
当前可转债整体估值,七十只中,20%的转债价格+溢价率小于112,一半的转债该值小于126,应该说很多转债开始进入象限1,接下来两三年内可做为低风险投资者重要的资产配置。
================雪球组合链接=====================
https://xueqiu.com/p/ZH1332574
以18-05-15收盘为基点1,中证转债296.37
================双底轮动策略=====================
单帐户专用于可转债帐户
可转债数量100只以内时,采用5只轮动,每只仓位20%
可转债数量200只以内时,采用10只轮动,每只仓位10%
可转债数量300只以内时,采用15只轮动,前10只仓位7%,后5只仓位6%
可转债数量300只以上时,采用20只轮动,每只仓位5%
空仓者建议分批买入:双低值小于160,仓位30%;
双低值小于155,仓位60%;双低值小于150,仓位100%。
可转债数量100只以内时,仓位30%对应3只10%,仓位60%对应4只15%,仓位100%对应5只20%。
可转债数量200只以内时,仓位30%对应6只5%,仓位60%对应4只8%、4只7%,仓位100%对应10只10%。
可转债数量300只以内时,仓位30%对应3只4%、6只3%,仓位60%对应12只5%,仓位100%对应10只7%、5只6%。
可转债数量300只以上时,仓位30%对应10只3%,仓位60%对应15只4%,仓位100%对应20只5%。
定期轮动周期:半个月或者一个月。半个月后若净值历史新高,则按半个月轮动,否则用一个月轮动。
轮动方式:双低排名20%后的轮入双低排名前10%。
单一脉冲调仓:中位价格小于110元,则要求价格120元以上,且双低值125以上。中位价格大于110元,则要求价格125元以上,且双低值130以上。同时需比新标的双低值大10以上,要有一定的阈值,比如双低值130.5轮到119。
退出条件:双底均值大于170;或者双低值130以下的转债消失。
已满仓者,双低值大于165可开始减仓,大于170则清仓。
标的排除对象:可交换债;已发强赎;1年内到期(此时期权价值太低了)。优先选择规模小的转债。
================每季度组合收益率=====================
18-05-15开始,净值1.0000
18年第二季度 -7.38%,净值0.9262
18年第三季度 +0.05%,净值0.9267
18年第四季度 -0.31%,净值0.9238
19年第一季度 +28.29%,净值1.1851
19年第二季度 -2.16%,净值1.1595
19年第三季度 +5.24%,净值1.2203
19年第四季度 +9.19%,净值1.3324
20年第一季度 +25.47%,净值1.6718
20年第二季度 +2.63% ,净值1.7157
20年第三季度+11.11%,净值1.9063
20年第四季度+1.67%,净值1.9381
21年第一季度+8.40%,净值2.1009
历史净值曲线18.05.15-21.04.09
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
 关于【可转债】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
做量化交易的可转债轮动策略,需要实时监控溢价率吗?

 513
做量化交易的可转债轮动策略,实时监控溢价率是很有必要的。溢价率反映了可转债价格相对其正股价格的偏离程度。在可转债轮动策略中,溢价率是一个关键指标。当溢价率过高时,可转债可能被高估,投资风险较大;...
513
“溢价轮动”策略怎么操作?
 485
监控多只同类ETF溢价率,卖出高溢价(如A溢价5%),买入低溢价(如B溢价1%),2024年该策略年化收益8.7%。
485
可转债溢价率分析,高溢价转债有哪些投资风险?
 971
您好,可转债溢价率是转债价格相对转股价值的溢价程度,高溢价转债主要存在估值泡沫、转股亏损、流动性不足等投资风险,接下来我给您详细拆解。(1)先通俗解释溢价率:简单说就是买转债比直接买对应正股多花...
971
转债溢价率是什么?怎么理解呢?
 1493
您好,我是银河证券理财经理小谢,很高兴为您解答问题。可转债溢价率是指可转债市场成交价格相对其转股价值高出的百分比1。可转债溢价率的计算公式为:溢价率=(转债价格/转股价值-1)×100%。从现存...
1493
可转债的溢价率是什么意思?如何通过溢价率来判断可转债的投资价值?
 2186
上市券商,新开户股票佣金成本价!两融专项利息率低至4%!场内基金(ETF/LOF)及可转债的交易费率均可低至十万分之五!国债逆回购1折!可提供量化交易软件QMT及PTrade、万得宏汇交易(ETF套利)!赠level2行情、VIP快速通道。提供靓号股票账户选择。可转债溢价率是衡量可转债价格相对其转换价值的溢价程度的指标。它反映了投资者为了获得可转债的转股权利,愿意支付的超过其理论价值的部分。下面为你详细介绍其含义及如何通过它判断可转债的投资价值:可转债溢价率的含义可转债溢价率分为转股溢价率和纯债溢价...
2186
突然暴跌31%,发生了什么?小心,这些可转债溢价率超100%
 683
一向被认为是避风港的可转债市场持续回调,部分可转债的调整幅度较为明显且转股溢价率超100%。9月19日,A股各主要指数走势分化,上证指数下跌0.03%,深证成指跌0.73%;创业板指下跌0.88%,盘中再度跌破2000点大关。板块跌多涨少,社会服务、美容护理两个板块均跌超2%,计算机、传媒、国防军工等多个行业跌超1%。一向被认为是避风港的可转债市场也持续回调,今天可转债指数大跌0.93%。其中百洋转债午后突发跳水,短时间内大跌31%,封上20cm跌停板。除了百洋转债,新港转债、超达转债、声迅转债等20多只转债收盘...
683




