


商誉会计处理按现行要求执行
发布时间:2019-1-8 14:34阅读:911
 问一问
 从业认证|
入驻8年
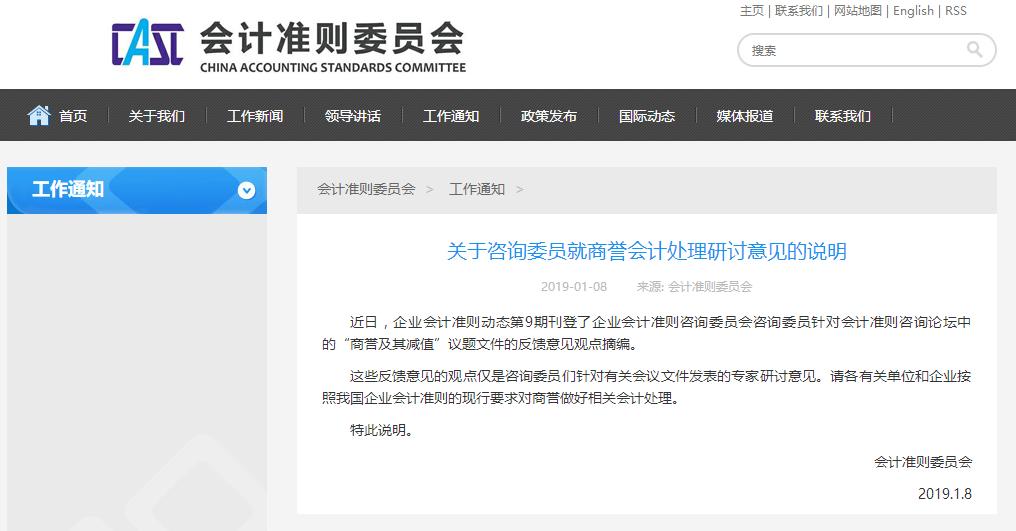
1月8日会计准则委员会网站消息,据财政部会计准则委员会1月8日消息,会计准则委员会发布关于咨询委员就商誉会计处理研讨意见的说明。(以下简称《说明》)。
会计准则委员会指出,近日,企业会计准则动态第9期刊登了企业会计准则咨询委员会咨询委员针对会计准则咨询论坛中的“商誉及其减值”议题文件的反馈意见观点摘编。这些反馈意见的观点仅是咨询委员们针对有关会议文件发表的专家研讨意见。请各有关单位和企业按照我国企业会计准则的现行要求对商誉做好相关会计处理。
1月4日,财政部下属的会计准则委员会发布《关于咨询委员对会计准则咨询论坛部分议题文件的反馈意见》,对商誉的后续会计处理进行了讨论,认为商誉后续会计处理应该采用摊销办法,给出了三大理由:
大部分咨询委员同意随着企业合并利益的消耗将外购商誉的账面价值减记至零这一商誉的后续会计处理方法。同时,大部分咨询委员认为,相较于商誉减值,商誉摊销能够更好地实现将商誉账面价值减记至零的目标,因为商誉摊销能够更加及时、恰当地反映商誉的消耗过程。
商誉减值改摊销 三年内难落地
就公开信息来看,会计准则委员会是中国会计准则制定的咨询机构,旨在为制定和完善中国的会计准则提供咨询意见和建议,也是财政部会计司指导的下属单位。
据《券商中国》报道,一名会计准则咨询委员会成员表示,会计准则委员会是非政府组织,其成员都是对会计有深刻理解的行业权威人士,“我们不代表财政部,这个文件只是理论研讨观点的汇总。”而对商誉计量的讨论已经持续多年,并非由于近期股市的波动。即便真的要推动商誉会计准则变更,也不可能在短期实现,“现在还在讨论中,还有很多步骤,2至3年都不可能落地”。
数十只股票预告商誉减值风险
2018年年报已经进入披露期,商誉减值的风险也在逐渐暴露出来。一些上市公司已经公告了商誉减值风险。
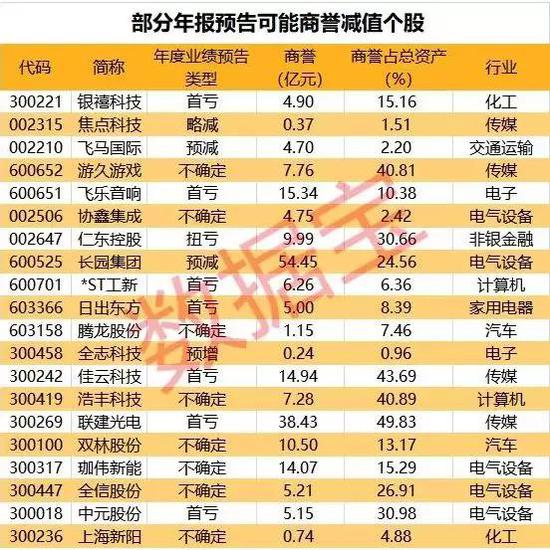
如去年12月24晚间银禧科技(5.59 +0.72%,诊股)曝出商誉减值大雷,2018年预亏4亿元至7亿元,而商誉减值金额达4.9亿。受商誉减值风险影响,银禧科技次日开盘跌停。不仅是银禧科技,拓维信息(4.57 -2.56%,诊股)、协鑫集成(5.01 +0.00%,诊股)也预计2018年商誉减值超4亿元。
证券时报数据宝统计显示,逾50家公司在年报业绩预告中提到本年度可能面临商誉减值风险,其中超八成业绩预告为首亏、略减、续减、预减与不确定。
四类资产成“暴雷”高发区
根据新时代证券研报,分板块来看,创业板和中小板商誉占比净资产超过10%;分行业看,2018年前三季度,传媒、医药、计算机等行业的商誉规模分别达到1875.19亿元、1515.79亿元、1133.43亿元,位列前三位。
从目前情况看,近60家公司提示2018年业绩或受商誉减值影响,新能源、游戏、互联网和医疗类资产成为商誉减值风险的“重灾区”。
中国证券报文章表示:互联网营销类资产是前几年众多上市公司争抢的“香饽饽”之一,高估值并购案例屡见不鲜。但互联网行业往往存在赢家通吃、马太效应明显的特点。不少上市公司并购的并非行业头部公司,由此相关资产业绩可持续性成长存在不确定性。
而游戏类、新能源、医药医疗等行业资产业绩则受到行业政策变动影响明显。2018年下半年,游戏版号审批一度暂停,导致多家游戏公司产品上线推迟,影响当期业绩。目前已经有掌趣科技(3.60 -0.55%,诊股)、游久游戏(4.01 -0.99%,诊股)和聚力文化(4.83 +0.63%,诊股)等公司表示,相关游戏资产受政策环境影响,业绩表现不佳,未来存商誉减值风险,可能对当期业绩产生影响。
光伏类资产受光伏新政影响,市场需求萎缩,由此相关公司业绩下滑,从而存在商誉减值风险。目前已有协鑫集成、珈伟新能(4.89 +1.24%,诊股)提示,部分资产可能存商誉减值风险。
此外,医疗医药行业已有公司公告,相关并购资产存商誉减值风险。恒康医疗(3.57 +0.00%,诊股)和福安药业(3.33 +0.00%,诊股)均表示,其并购的医院及医药类资产面临商誉减值风险。医药行业人士表示,近年来,在医药行业重磅政策不断,医保控费、一致性评价以及带量采购等政策影响下,行业企业将面临洗牌。(综合券商中国、数据宝、中国证券报等)
温馨提示:投资有风险,选择需谨慎。
 当前我在线
最快30秒解答
文章很精彩?转发给需要的朋友吧 
 分享该文章
 1137
 1654
 305
 268
1348
 300


-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


