



2026-11-06 11:135 浏览

 问一问
 身份认证|
入驻4年
上一篇我们讲清楚了现货系期货公司的整体利弊:产业资源有门槛、投研偏现货、交割服务仅限自家产业链品种,不能盲目跟风开户。很多人看完之后会问一个很具体的问题:同样是客户经理,现货系的客户经理,跟券商系的客户经理差别在哪?很多人开户只对比手续费,忽略了服务的人,最后体验落差很大。
先说一个最核心的区别:券商系客户经理,大多是交易通道服务思维;现货系产业客户经理,是产业链风控思维。
券商系期货的客户经理,日常重心集中在开户、调手续费、软件使用、行情答疑、通知保证金、提醒强平。他们更懂盘面规则、交易工具、股指期权、量化通道,适合短线交易者、散户、量化团队。沟通的话题,大多围绕 K 线、资金、盘口、策略、交易手续费。
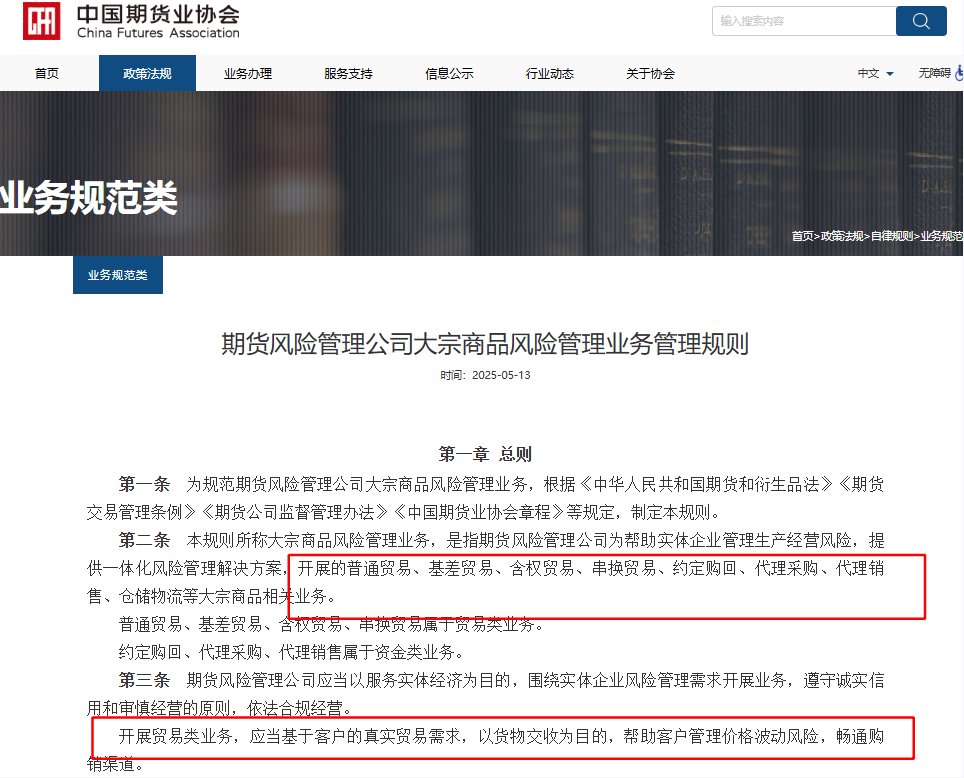
而现货系的产业客户经理,很多本身是从钢厂、贸易商、仓储、现货企业出来的,不是纯金融出身。他们不一定很精通短线技术分析,但是懂采购、销售、库存、物流、厂库、质检、交割流程。他们的工作不是天天催你交易,而是帮企业梳理敞口、算套保比例、对接仓单、协助点价、协调风险管理子公司做基差业务。中期协《期货风险管理公司大宗商品风险管理业务管理规则》(定义仓单串换、基差贸易、含权贸易)如图示;
这里有第一个误区:不是现货系期货公司里面所有客户经理,都是产业客户经理。
现货系也分两条线。一条是普通经纪客户经理,专门接待散户、普通投机客户,和别家期货客户经理没有区别,他手里没有产业资源,也不懂交割、仓单串换,你找他问现货、问仓单,他一样答不上来。另一条才是产业专属客户经理,服务贸易商、工厂、大户,有子公司、现货板块协同权限。很多散户开户,误打误撞找到普通经纪岗,却以为自己拿到了产业服务,期待落空。
第二点,产业客户经理的服务,是跟着品种走的,跨品种基本 “失效”。
一个黑色系现货系的产业经理,对钢材、铁矿、焦煤焦炭的交割库、品牌、升贴水、厂库规则门清;但你去问棉花、白糖、有色,他的熟悉程度未必比券商系的研究员强。产业客户经理的能力边界,就是股东主业那条产业链。
第三点,产业客户经理的沟通方式、风险提示,和普通客户经理不一样。
普通客户经理会重点跟你讲保证金、涨跌停、手续费、交易风险;产业客户经理面对企业客户,最先关心的是你的现货敞口:你手上有多少货、什么时候卖、采购周期、库存周转、上下游合同。他们会提醒你基差风险、交割品质量风险、仓单有效期、仓储费、质检异议,这些是散户很少接触的风险。
但反过来,它也有短板。如果你是做短线投机、做 CTA、炒股指,你想要的是盘面资金情绪、短线节奏、技术面信号,产业客户经理给你的内容往往偏长周期供需,对你的短线交易参考价值有限,甚至会出现 “讲的东西你用不上” 的情况。
第四点,还有一个很容易忽略的点:产业客户经理自带协同属性,背后连着风险管理子公司。
现货系期货公司的产业服务,很多不是期货经纪业务本身完成的,是靠旗下风险管理子公司承接:仓单质押、仓单串换、基差贸易、场外期权、含权贸易。产业客户经理更像一个对接入口,把企业需求导给子公司团队。这里大家一定要分清两件事:期货开户、交易,属于经纪业务;基差购销、仓单融资、场外期权,属于风险管理子公司业务,两套合同、两套风控,不能混为一谈。
选择期货公司的时候,要综合对比手续费和保证金(不管是信和系还是哪些期货公司都要考虑),需要联系期货公司的持牌客户经理进行优惠和调整。
最后给大家一个简单的判断标准,帮你开户的时候分辨: 如果你是散户、短线交易者,只需要低手续费、稳定软件、极速通道,那你不需要刻意找产业客户经理,普通客户经理足够,不用迷信 “产业团队”; 如果你是贸易商、加工厂,有库存、订单、点价、交割、仓单相关需求,并且交易品种刚好是这家公司股东主营品种,你开户的时候,要主动问:能不能对接产业专属服务团队、风险管理子公司,而不是只盯着手续费。
很多人选现货系期货公司踩坑,根源就是:只看公司名字是现货背景,却没有确认对接你的人到底是不是产业线的客户经理。
作者声明:本文为个人观点,仅供学习交流,不构成买卖建议。



