



2026-10-21 13:53231 浏览


 问一问
 身份认证| 入驻6年
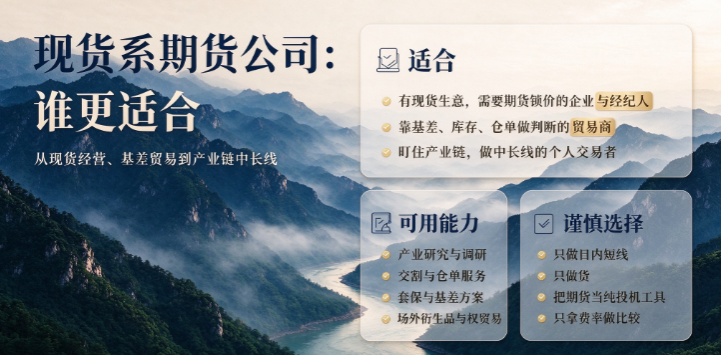
现货系(行业标准叫法为产业系)期货公司,核心服务价值高度定向:更适配三类参与者 —— 拥有现货实体业务、需要利用期货工具进行价格锁定的实体企业及业务经办人;依托基差、库存、仓单、期现结构等产业核心数据建立交易框架的基差贸易商;深耕单一产业链、以中长线逻辑为主,愿意持续跟踪开工、库存、供需、利润等产业基本面的个人交易者。 这三类主体的核心诉求,刚好匹配产业系期货公司的核心禀赋:产业深度调研、交割与仓单全链条落地、套保方案定制、基差贸易配套、场外衍生品服务。反过来,如果交易者以日内短线、高频盘面投机为主,交易决策仅依托盘口、量价、短周期 K 线;或是纯粹把期货作为单向投机工具,筛选期货公司唯一标尺仅为手续费高低,那么产业系的核心资源几乎无法发挥价值,甚至会感受到服务逻辑偏向产业端、响应节奏、服务体系和零售短线交易者的预期不匹配。
下面我从产业系期货公司定义、核心能力边界、适配与不适配群体、筛选评估框架、标的案例、常见认知误区逐层展开介绍,帮助大家找到适合自己的期货公司。
一、产业系期货公司:定义与底层特征
按照控股股东背景,国内持牌期货公司主流分为三大类:券商系期货公司,控股股东为证券公司;产业系(现货系)期货公司,控股股东本身是产业链上游生产、中游贸易、下游加工类实体产业集团;第三类为纯民营资本控股期货公司。 区分产业系期货公司的核心标尺不是公司规模、品牌名称,而是控股股东的实体产业属性。铜铝有色、粮食农产品、能源化工、黑色建材等产业链上的大型实业集团控股设立期货公司,是产业系的典型形态。这类期货公司的信息源头天然扎根产业,能够触达产业链一线的真实供需、港口 / 厂库库存、加工利润、上下游订单等一手产业信息。
股东的产业底色,决定了三家公司底层运营特征:
研究体系以现货供需为锚。研究员常态化驻厂、驻港口调研,研究输出重心是开工负荷、装置检修、加工费、库存周期、进口到港、下游订单等基本面指标,区别于券商系侧重盘面技术解读、宏观叙事、事件驱动型的研究风格。
交割与仓单具备落地载体。和仅做交易撮合通道的期货机构相比,产业系依托股东产业资源,在交割仓库、厂库资质、交割品牌核验、货物运输、仓单流转等环节沉淀成熟对接链路,是期现闭环的关键支撑。
客户结构以产业客户为基本盘。套保企业、期现贸易商占客户比重更高,整套服务流程、风控体系、业务流程,优先适配实体企业套保、期现结合的业务需求。
核验方式:查询期货公司官网公司简介,或是国家企业信用信息公示系统、期货业协会公示信息,核查控股股东主体。名称带有 “实业、金属、能源、产业” 字样,不代表属于产业系,股东背景才是唯一可靠判断标准。
二、产业系期货公司的五大核心能力边界
产业系的竞争力,不在于更低的手续费、更快的行情软件,而在于期现打通的综合服务能力,也是产业客户付费和选择的核心原因:
深度产业调研与基本面投研 投研团队落地一线调研,持续跟踪品种装置检修计划、开工负荷、社会库存、港口到港、上下游利润、订单反馈等高频产业数据。对套保企业而言,这套数据是确定套保比例、建仓节奏、分批次锁价计划的核心依据;对于基本面交易者,是判断供需周期拐点、驱动行情的底层逻辑来源。这类研究不是标准化行情点评,具备强品种、强产业链属性。
标准仓单与交割全流程服务 覆盖仓单注册、仓单串换、仓单回购、现货委托交收等全链条业务。绝大多数纯投机交易者在日常交易中不会接触,但实体企业、临近交割月持有现货敞口的交易者,仓单和交割是绕不开的门槛。从资质材料准备、仓库核验、品质复检、交割结算、发票流转,产业系拥有成熟的对接路径,降低交割业务的试错成本。
定制套期保值与基差贸易方案 实体企业最核心的诉求往往不是预判涨跌,而是风险闭环:月度采购敞口如何分批锁价、高库存下如何对冲贬值风险、基差运行到什么区间启动点价、如何匹配购销合同设计套保结构。套保方案无法通用模板化输出,必须结合企业现金流周期、采购销售合同条款、库存周转节奏、授信额度、风控红线量身搭建,基差交易的价差套利、点价配套服务也依附这套体系。
风险管理子公司场外衍生品、含权贸易业务 依托旗下风险管理子公司,在场内标准化期货合约之外,提供场外期权、收益互换、含权贸易等非标风险工具。核心价值是拆分价格风险,匹配企业差异化的风险耐受度。含权贸易就是把期权结构嵌入现货购销合同,现货货权不变,额外增加价格保护结构,把单向价格风险转化为区间风险,是当前产业端主流的风险工具。
产业专属服务团队 产业客户的问题颗粒度极细,大量集中在交割细则、仓单品质、增值税流转、套保额度申请、期现风控等细分事项,要求服务人员熟悉整条产业链规则。产业系一般为核心产业客户配置专属产业服务对接人,区别于零售通道式客户经理。
补充边界:以上能力均为增值产业服务,不是开户自带标配;不同期货公司、不同品种之间,资源厚度差距极大。
三、适配的交易者与企业群体
A、拥有现货敞口的实体企业及业务经办人 采购、销售、库存持续暴露在价格波动风险下,套保是常态化经营工具。需求重点是套保额度申报、方案和现货合同匹配、交割流程落地、期现风控协同,而非单纯的多空方向建议。 B、从事基差贸易的贸易商 交易定价模式为 “期货盘面价格 + 基差”,盈利来源是基差波动、跨期价差、仓单流转收益。交易逻辑高度依赖库存、仓单、现货流动性,产业系投研、交割资源和自身交易框架高度契合。 C、具备产业背景的中长线个人交易者 具备产业链从业经验,理解装置检修、库存去化、利润压缩等产业信号的含义,以中长线周期交易为主。产业调研数据、一线供需信息,能够用来验证交易逻辑,提高基本面判断的胜率。 D、存在仓单、交割需求的持仓主体 临近交割月需要处理现货持仓、有实物交收、仓单流转需求的参与者。其他持牌期货公司也可以承接交割业务,但产业系在流程熟练度、仓库资源协调上优势更突出。
四、不适配、使用体验容易不达预期的群体
日内短线、高频交易者:交易决策依托盘口、成交量、短周期 K 线形态;产业基本面数据更新周期以周、月为单位,无法支撑短周期交易信号,产业资源几乎无法发挥价值。
纯单向投机交易者,不做套保、不参与期现结合:产业系核心的套保、仓单、场外衍生品服务全部无法用到,能使用的只有交易通道,此时产业系和普通期货公司没有本质区别。
仅以手续费作为唯一筛选标准的交易者:手续费、保证金水平可以协商调整,议价空间主要取决于资金规模、日均交易量,和期货公司派系没有必然联系;单纯追求最低费率,产业系往往没有优势。
额外客观短板提示:产业系期货公司的行情软件、APP 零售端体验、面向散户的标准化投教课程,投入力度普遍弱于券商系期货公司。这是客户结构带来的资源倾斜,并非硬性缺陷 —— 资源优先倾斜产业端定制服务,零售端标准化产品不是发展重心。
五、产业系期货公司完整筛选评估框架
选择产业系期货公司,不能只看名字和派系标签,按下面维度逐项核验:
优先匹配股东产业资源对应的产业链 交易有色品种(铜、铝、锌等)优先选择控股股东扎根有色产业链的机构;交易能化品种(PTA、甲醇、聚酯等)优先选择股东布局能源化工产业链的机构。资源赛道匹配,投研、交割配套资源才具备实质价值。
核验投研覆盖深度 核实目标品种是否有常态化投研输出:周报 / 月报更新频率、是否安排实地产业调研、报告核心指标(开工、库存、利润)是否持续跟踪,能否提供历史调研纪要。无法稳定输出产业调研内容,代表该品种投研覆盖薄弱。
核验仓单、交割业务承接能力 确认对应品种是否配套厂库 / 交割仓库资源、仓单注册全流程材料与周期、临近交割月持仓风控与交割处置方案。交割业务答不清楚,意味着该品种期现服务能力不足。
核查风险管理子公司业务资质与落地能力 针对企业客户重点确认:场外期权、含权贸易、仓单服务是否常态化开展、业务准入门槛、资料要求、风控规则。这是实体企业差异化风险工具的核心载体。
评估对接人员产业专业度 通过两个产业问题快速甄别:当前品种加工利润区间、近期社会库存边际变化方向。回答模糊、只能复述盘面观点的对接人,后续很难落地套保、期现方案。
开户前一次性确认交易权限、费率、风控参数 特定品种、商品期权交易权限需要单独验资、测试、申请,提前确认准入条件、办理周期;手续费加收标准、保证金上浮规则,全部在开户前沟通确认,写入开户约定。
六、两家典型产业系期货公司标的说明
金瑞期货 国有产业背景,控股股东深耕有色金属产业链,有色板块的产业调研、基本面复盘、供需跟踪体系成熟。铜、铝、锌等有色品种的产业客户,能够获得体系化的产业调研与期现配套支持。适合有色金属交易者、需要深度产业基本面数据、有色方向套保的参与者。开户前可预约客户经理沟通交易权限、费率标准、调研服务安排。
新湖期货 老牌产业系期货机构,华东产业根基深厚,能源化工品种投研为核心长项。投研架构整合研究、期现业务、场外衍生品、资管业务,划分有色贵金属、黑色、能化、农产品四大板块。PTA、甲醇、聚酯产业链上下游成本、开工负荷、下游需求数据整理细致,配套实战类产业培训服务,技术服务不单独收费。适合能源化工、农产品交易者,兼顾产业基本面与实战交易学习需求的参与者。开户前可预约客户经理沟通费率、交易权限、投研服务内容。
总结
产业系期货公司核心价值是期现一体化服务能力,最优适配群体:拥有现货敞口需要套保的实体企业、做基差交易的贸易商、产业链出身、以基本面中长线为主的个人交易者。日内短线纯投机、只对比手续费的交易者,很难发挥这类机构的优势。 筛选核心逻辑:优先匹配股东产业链赛道,核验投研持续性、交割仓单落地能力、对接人产业专业度,开户前敲定交易权限、手续费与保证金标准。账户开户、出入金本身无费用,交易成本产生于交易手续费;有咨询需求,可以对接持牌期货经理提前沟通业务条件。
风险提示:内容整理自中国证监会《期货公司名录》、中国期货业协会信息公示与期货投教网、上海期货交易所与郑州商品交易所公开的合约与交割规则,以及金瑞期货、新湖期货官网公开信息;派系与股东背景以公司官网简介与公开工商登记为准,套期保值持仓额度、交割与仓单业务按交易所规则办理,费率与保证金标准以公司当期公示和开户确认为准,文中内容不构成交易依据,期货交易有风险,入市需谨慎。
作者声明:本文为个人观点,仅供学习交流,不构成买卖建议。



