



2026-10-21 09:55187 浏览

 问一问
 身份认证| 入驻4年
企业采购端最怕的场景很具体:订单已经签了,原料还没买,价格一涨,利润就被吃掉。买入套保解决的就是这个问题——在期货市场提前建立多头头寸,把未来的采购价格提前固定下来。但“锁成本”三个字说起来简单,做起来要过基差、净敞口和操作节奏三道关。
一、买入套保锁的是什么:把“未来买价”变成“现在定下的价格”
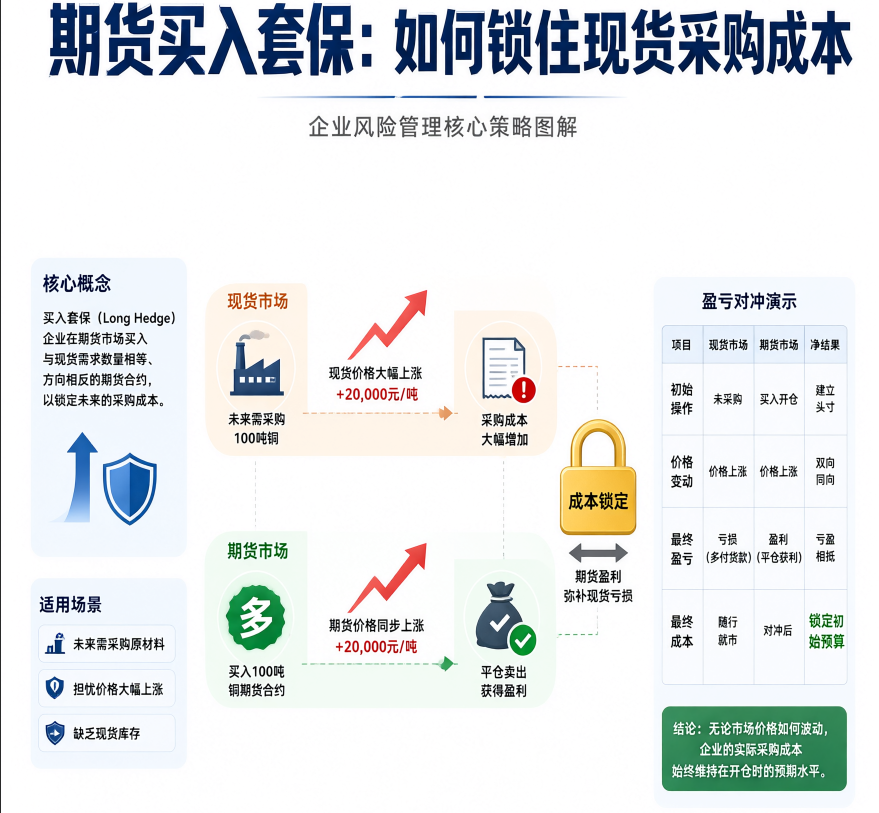
买入套保的操作方向很明确:未来需要采购原材料的企业,在期货市场买入对应合约。当后续现货价格上涨时,期货端多头头寸盈利,弥补现货采购成本的上升;当现货价格下跌时,期货端亏损,但现货采购端节约了成本。两端合并,企业实际承担的采购成本被稳定在套保启动时锁定的水平附近。
2026年棉纺行业的一个案例很直观。河南一家年用棉量1.2万吨的企业,在棉价站上15000元/吨后判断后续易涨难跌,在郑棉主力合约上逐步建立买入套保多头头寸,累计买入2000吨,平均锁定价格15210元/吨。到4月底棉价攀升至16500元/吨,企业启动现货采购并同步平仓期货。期货端盈利1060元/吨,总盈利212万元;现货端采购成本较3月上升900元/吨,总额增加180万元。期现对冲后,企业不仅完全规避了180万元的成本侵蚀,还额外获得了32万元的综合收益。这个案例的关键不在于方向判断有多准,而在于采购需求是确定的,期货头寸只是把这个确定的需求提前定价。
二、基差:套保效果“打不打折”的变量
买入套保锁住的是期货价格,不是现货价格。企业最终的实际采购成本,取决于平仓时现货价格与期货价格之间的差距,也就是基差。
对买入套保而言,基差走弱是有利的,基差走强是不利的。基差走弱意味着现货相对期货更“弱”,企业在现货端节约的采购成本,大于期货端多头头寸的亏损,综合成本低于套保启动时的预期;基差走强则相反,现货相对期货更“强”,期货端盈利跟不上现货采购成本的上涨,套保效果会被打折。
这意味着买入套保不是“建仓就不用管了”。企业需要在套保期间跟踪基差方向,如果基差持续朝不利方向偏移,单纯维持原头寸并不能自动修复效果。实务中,买入套保倾向于在基差较大时建仓、基差走弱时平仓,把基差变动纳入操作节奏,而不是只盯着绝对价格。
三、操作节奏:分批建仓、同步平仓,比一次性“赌时点”更稳
买入套保最容易犯的操作错误,是把套保做成一次性择时。企业未来的采购需求是分批发生的,套保头寸也应当与之匹配。
前述棉纺企业采用的是分批建仓、同步平仓的方式:期货端逐步建立2000吨多头,现货端分批采购时,期货端同步平仓。这种节奏的好处是,套保头寸始终与实际的采购进度对应,不会出现“现货还没买、期货已经满仓”的过度暴露,也不会因为一次性建仓踩在阶段性高点而让基差的不利变动集中兑现。
对于订单周期较长的出口型制造企业,买入套保的触发点通常很清晰:海外订单确认后,远期采购需求即已形成,此时建立期货多头锁定成本,后续现货采购完成时同步了结期货头寸。2026年玖锢五金的案例中,企业在螺纹钢期货上建立买入套保,结合期权结构,最终实现每吨钢材采购成本降低135元。其核心不是预测钢价涨跌,而是订单锁定了销售价格之后,用期货把原料端的价格也锁住,让订单利润在签约时就变得可计算。
四、边界:买入套保锁的是“已确定的采购需求”,不是“看涨的头寸”
买入套保和投机多头的区别,不在于方向,而在于是否有对应的现货采购需求。套保头寸的规模应当以企业实际需要采购的数量为上限,净持仓规模不得超过对应的实货风险敞口。如果采购需求已经消失或大幅收缩,期货多头却继续保留,那就不再是套保,而是方向性暴露。
评价买入套保的效果,也不能用期货单腿盈亏来判断。期货端出现亏损,可能恰好对应现货采购成本的节约;期货端盈利,也可能只是基差在特定阶段给了有利偏移。正确的评判口径是现货采购与期货头寸合并后的综合成本,是否落在套保启动时设定的目标区间内。套保的目标是让采购成本变得可预期,而不是从期货账户里赚出一笔利润。
风险提示:买入套保不能消除基差风险、流动性风险及极端行情下期现价差跳变的风险。套保头寸规模应基于企业实际采购需求确定,任何时点净持仓不得超过对应实货风险敞口。
如果企业想要咨询期货套保或买入套保相关业务,需要联系国内正规持牌客户经理,进行一对一咨询。每家企业的采购节奏、品种结构和基差特征各不相同,套保方案无法照搬模板。
作者声明:本文为个人观点,仅供学习交流,不构成买卖建议。



