30岁上班族,20万闲钱怎么配置能兼顾短期收益和长期增值?​
还有疑问,立即追问>

短期灵活投资指南 短期收益

30岁上班族,20万闲钱怎么配置能兼顾短期收益和长期增值?​

叩富问财 浏览:2493 人 分享分享

1个回答
+微信
身份认证

首发回答

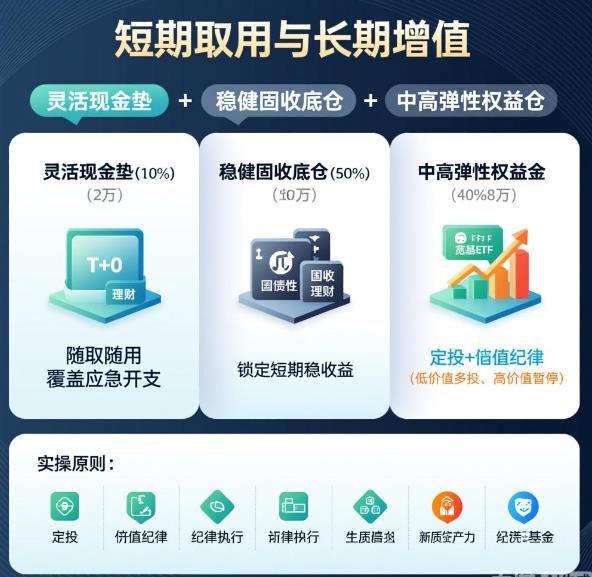
您好,30岁上班族20万闲钱,核心配置逻辑是**“灵活现金垫+稳健固收底仓+中高弹性权益仓”**,兼顾短期用钱需求和长期增值,适配职场收入稳定、能承受中等波动的特点。
30岁上班族,20万闲钱怎么配置能兼顾短期收益和长期增值?​
具体配置比例和标的如下:
1. **灵活现金垫(10%,2万)**
放货币基金或银行T+0理财,年化1.8%-2.2%,随取随用,覆盖3-6个月突发开支(如应急医疗、人情往来),避免被迫赎回长期资产。

2. **稳健固收底仓(50%,10万)**
拆分配置:5万买储蓄国债(3年/5年,年化2.8%-3.0%,保本保息)+5万买银行R2级固收理财/中短债基金(年化3.0%-3.8%,波动极小)。作为组合压舱石,锁定短期稳定收益,同时部分产品按年付息可复利再投。

3. **中高弹性权益仓(40%,8万)**
以宽基指数为主,搭配少量优质赛道,用定投降低择时风险:
- 6.4万(80%)定投沪深300、中证A500宽基ETF,费率低、持仓分散,长期分享经济增长收益;
- 1.6万(20%)定投新质生产力相关指数基金(如机器人、高端装备),博弈政策支持的长期赛道红利。
权益仓设置估值纪律:指数低于历史30%分位多投20%,高于70%分位暂停定投,盈利20%止盈一半转回固收。

**实操关键原则**
- 流动性优先:固收理财优先选封闭期1年以内或支持转让的产品,避免资金锁定过久;
- 年度再平衡:每年调整一次仓位,若权益仓盈利后占比超45%,止盈部分转回固收,维持原定比例;
- 适配周期:该组合适合资金闲置3年以上,若短期内有买房、买车计划,可缩减权益仓至20%-30%,增加固收比例。

希望以上回答可以帮助到您。如果您想了解更多投资知识,可以关注公众号“大何奔腾”,我们有免费的理财课程和实操跟投群,还有资深投顾老师1v1伴投指导。

发布于2026-1-7 16:44

当前我在线 直接联系我
关注 分享 追问
举报
其他类似问题
西安上班族20万闲钱,想通过ETF定投和网格结合,哪家券商有相关工具?
西安作为西部核心城市,近年GDP持续保持稳健增长,先进制造、硬科技、文旅等支柱产业快速崛起,带动本地上班族群体的收入水平稳步提升,可支配闲钱规模也随之扩大。对于手握20万闲钱的西安上班...
ETF安老师 56
资产配置对存款不多的刚毕业年轻人来说,是不是先从 “保命钱 + 闲钱” 分开配置开始?具体怎么划分才能兼顾应急和财富增值?
您好!对存款不多的刚毕业年轻人来说,先把“保命钱”和“闲钱”分开配置是非常明智的起点,既能守住生活底线,又能为财富增值铺路。具体划分可以这样做:“保命钱”主要应对3-6个月的应急支出,...
资深韩经理 911
学理财时有人说资产配置要长远看,可小白想短期见点收益(比如半年赚几百块),能兼顾短期收益和长期规划吗?该咋配产品?
您好!为平衡短期收益与长期规划,建议如下配置产品方案:对于短期收益产品,建议将部分资金,约占总资金的30%至40%,投资于货币基金。货币基金具备流动性强、收益相对稳定的优势,每日均有收...
资深刘经理 689
我有30万闲钱,2025年该如何进行资产配置实现稳健增值?
如果你有30万闲钱,想在2025年实现稳健增值,可以参考以下资产配置建议:1、现金及流动性资产(约5%):留出1.5万左右作为应急资金,可以选择货币基金或银行活期存款,确保资金随时可用...
资深小元经理 9467
手里有30万闲钱,2025年怎么进行资产配置才能实现稳健增值?
手里有30万闲钱,在2025年实现稳健增值的资产配置建议如下‌:‌高流动性、低风险产品‌:优先选择高流动性、低风险的产品,如货币基金、短债基金等。这些产品可以帮助你积累“利息小金库”,...
大道至简 1840
我是上班族,有点闲钱想慢慢增值,长期持有基金的话,选主动型还是被动型比较好啊?咋操作呢?
对于长期持有基金,主动型和被动型各有特点,很难简单说哪个更好,得结合你的具体情况来选。主动型基金主要依赖基金经理的投资能力和决策,基金经理会根据自己对市场的分析和判断,主动选择投资的股...
资深赵经理 647
同城推荐
  • 咨询

    好评 1.1万+ 浏览量 7595万+

  • 咨询

    好评 5.3万+ 浏览量 39223万+

  • 咨询

    好评 2.3万+ 浏览量 18112万+

相关文章
回到顶部